Europa ingresa a la temporada de calefacción con sus menores inventarios de gas desde 2013. Ese punto de partida puede prolongar las restricciones del mercado mundial hasta bien entrado 2027, según el Global Gas Security Review 2026 que la Agencia Internacional de Energía publicó este 3 de noviembre.
El informe prevé que la oferta global de gas natural licuado caiga un 3% durante 2026, equivalente a casi 20.000 millones de metros cúbicos. También estima una disminución de aproximadamente 1,5% en la demanda mundial de gas, cercana a 65.000 millones de metros cúbicos. Son proyecciones para el año, no cifras definitivas de un ejercicio ya cerrado.
Menos reservas y una necesidad que continúa después del invierno
Los almacenamientos permiten cubrir parte de las variaciones estacionales de consumo. Empezar el invierno boreal con menos gas guardado deja a los compradores europeos más expuestos a un período de frío intenso, interrupciones técnicas o problemas de abastecimiento.
La AIE advierte que esa menor reserva puede aumentar la dependencia de cargamentos de GNL para atender los picos de demanda. Si los inventarios se consumen con intensidad durante los meses fríos, la necesidad de reponerlos seguirá durante el verano del hemisferio norte de 2027.
Ese es el mecanismo que conecta el próximo invierno con el año siguiente: no sólo importa cuánto gas se necesita para calefacción, sino cuánto habrá que volver a almacenar después. El informe presenta ese escenario como un riesgo condicionado por la evolución del clima, la oferta y las interrupciones del suministro.
El impacto de las restricciones en Ormuz
Según la agencia, la interrupción efectiva de los flujos de GNL a través del estrecho de Ormuz redujo en más de 60.000 millones de metros cúbicos las cargas de Qatar y Emiratos Árabes Unidos entre marzo y octubre. La alteración llevó los precios asiáticos y europeos a sus niveles más altos desde la crisis gasífera de 2022-2023.
Al mismo tiempo, el crecimiento de la oferta norteamericana y los contratos con mayor flexibilidad de destino ayudan a reorientar cargamentos. Esa capacidad mejora la respuesta del mercado, pero no elimina la falta de volumen ni la exposición a nuevos problemas.
La AIE también señala que las limitaciones de almacenamiento de compradores de Asia y Sudamérica pueden intensificar la competencia por los cargamentos flexibles disponibles. El efecto sería más relevante en períodos de alta demanda, cuando varios mercados buscan abastecimiento al mismo tiempo.
Qué mirar desde Vaca Muerta
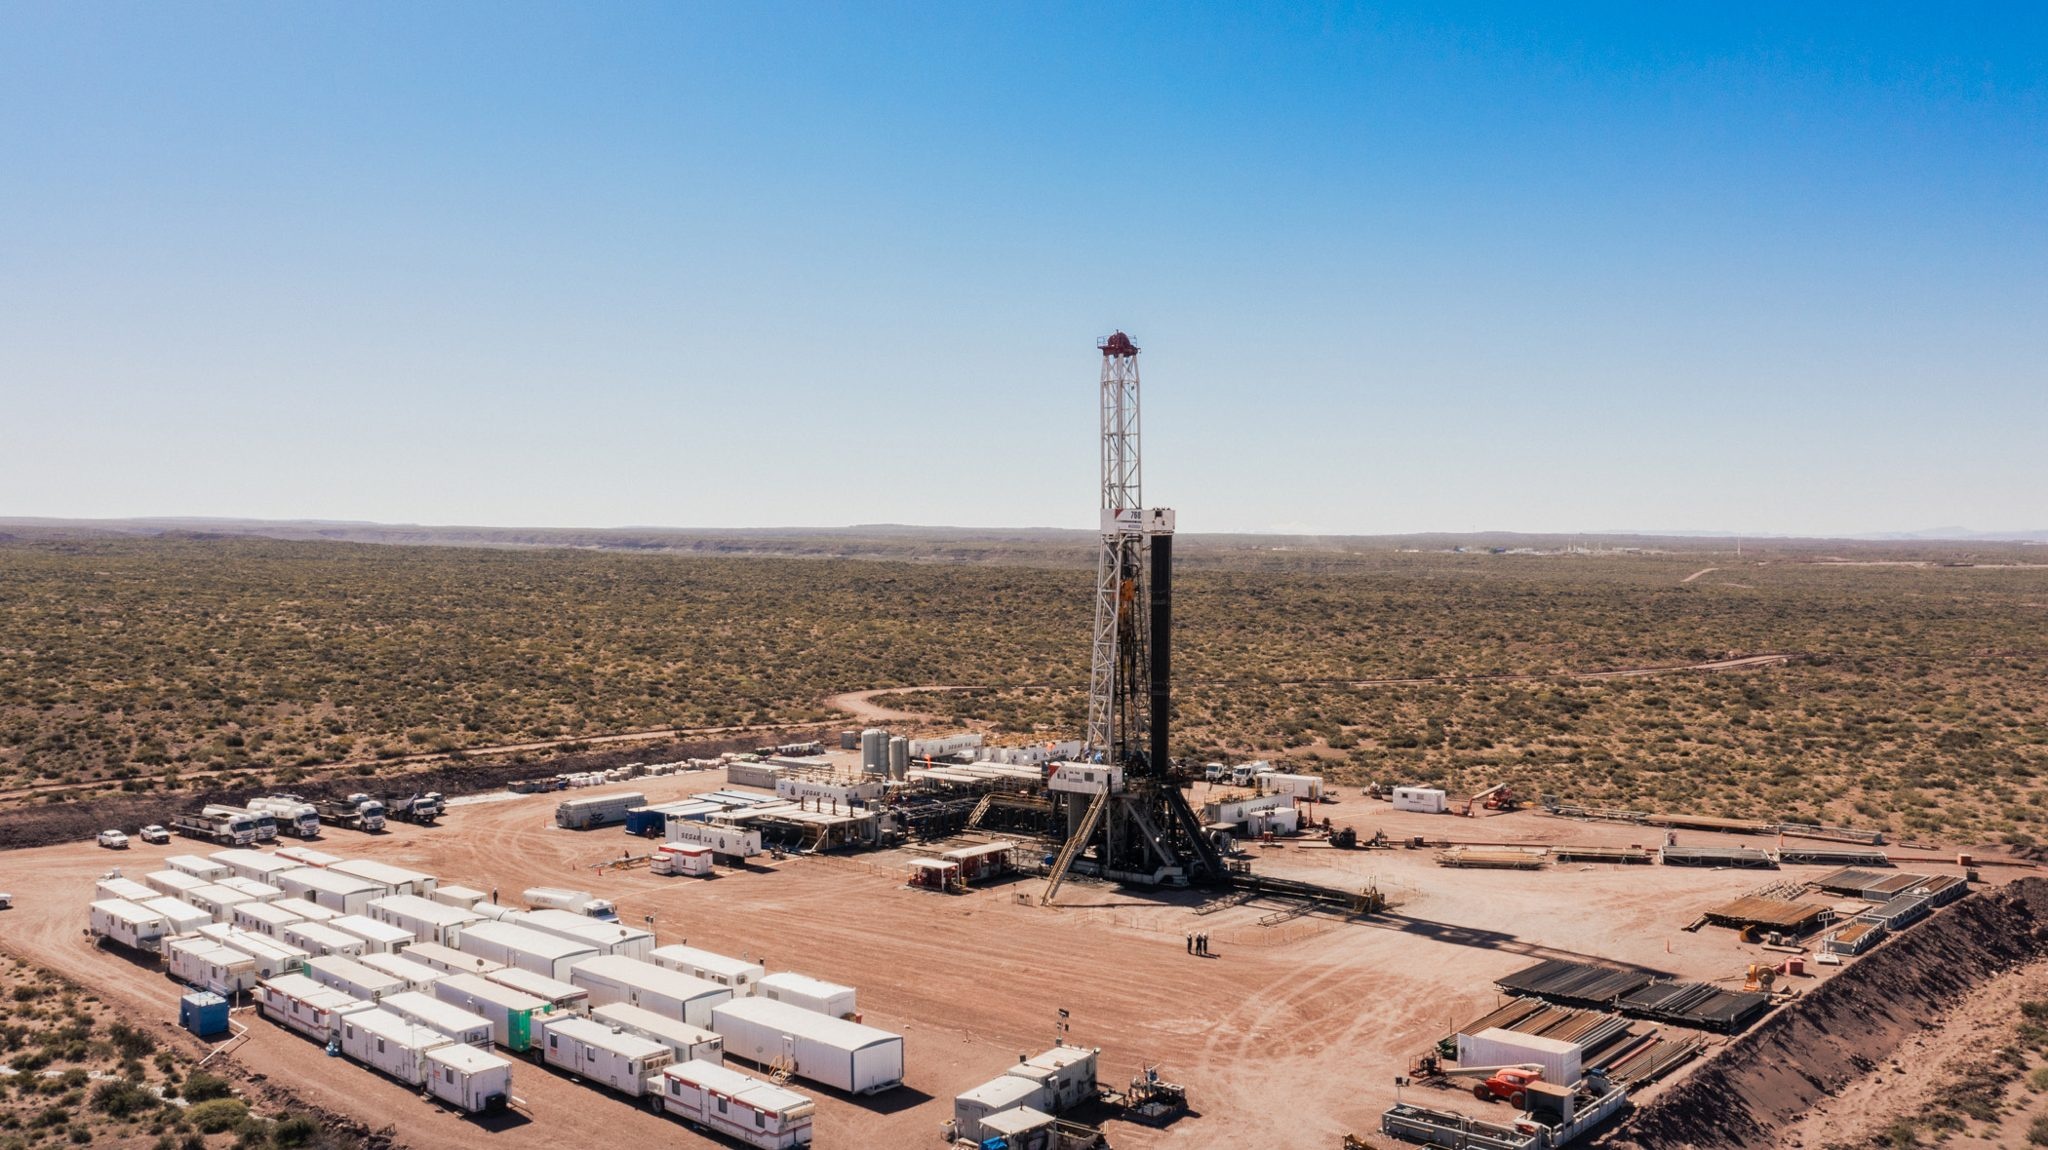
Para seguir la agenda gasífera argentina, el informe aporta un contexto de demanda, competencia y seguridad de suministro. No anuncia un contrato con un productor local ni asegura un precio de exportación para proyectos de Vaca Muerta.
La diferencia es relevante: una necesidad internacional de gas no reemplaza las decisiones de inversión, la infraestructura, el financiamiento y los acuerdos comerciales que requiere cada desarrollo. Tampoco permite dar por disponible una capacidad de exportación que todavía esté en construcción o planificación.
La lectura útil para empresas y lectores de la región es seguir simultáneamente el volumen de GNL ofrecido, los inventarios y las fechas de puesta en marcha de nuevos suministros. La conclusión de la AIE es que un mercado más conectado y flexible sigue necesitando cooperación y preparación frente a los riesgos de abastecimiento.