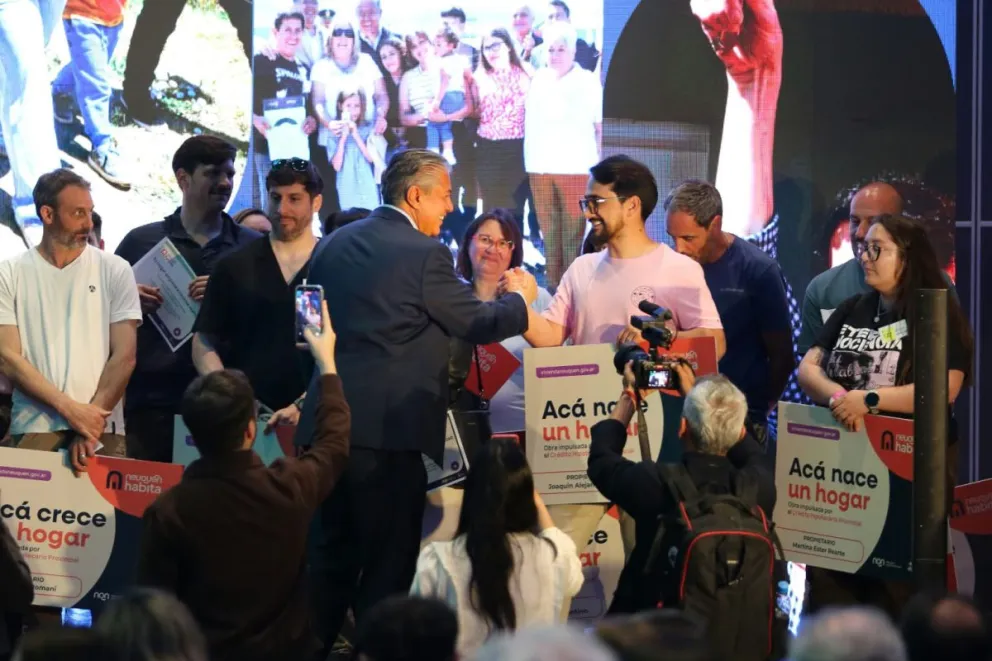
El programa Neuquén Habita comenzó a desembolsar sus primeros 300 créditos hipotecarios no bancarios. El acto se realizó el miércoles 28 de octubre y fue informado este jueves por el Gobierno provincial. La novedad marca el paso de la evaluación de solicitudes al financiamiento de proyectos de construcción, ampliación y refacción de viviendas.
El esquema utiliza recursos provinciales y asistencia técnica del Banco Provincia del Neuquén. Está orientado a vivienda única y de ocupación permanente. Su alcance no se limita a comprar materiales: las familias pueden elegir los profesionales, constructores y proveedores que intervendrán en sus obras.
Dos líneas con destinos y plazos diferentes
Para construir una vivienda nueva sobre terreno propio escriturado, la línea contempla entre $75 millones y $150 millones. Puede cubrir hasta el 100% del presupuesto de obra, con devolución en un plazo de hasta veinte años.
La alternativa para ampliación o refacción de viviendas escrituradas prevé entre $30 millones y $75 millones, con devolución de hasta diez años. El destino de los fondos y la situación del inmueble son, por lo tanto, puntos que deben definirse antes de comparar montos.
Ambas modalidades contemplan una tasa nominal anual del 2% y capital ajustable por la Unidad de Vivienda, UVI. Ese ajuste es una característica central del financiamiento: la tasa informada no equivale a un crédito de capital fijo en pesos. La cuota mensual no puede superar el 30% de los ingresos netos del grupo familiar, según las condiciones difundidas por la Provincia.
Ingresos y documentación
La comunicación oficial señala ingresos mínimos aproximados de entre $1,3 millones y $2,6 millones mensuales para construcción, según el monto solicitado. Para ampliación y refacción, ubica esa referencia entre $950.000 y $2,4 millones. El ingreso neto máximo informado para el programa es de $6,5 millones por mes.
Esos valores describen las condiciones comunicadas para las líneas; no reemplazan la evaluación de cada expediente. Un monto posible de financiamiento, una solicitud preaprobada y un desembolso efectivamente recibido son etapas diferentes.
Precisamente, la Provincia informó que unas 700 familias aguardaban completar la presentación de planos para avanzar. Para acompañar ese trámite, anunció acceso a prototipos de viviendas y trabajo con el Colegio de Arquitectos para facilitar la elaboración de proyectos.
Qué se anunció para quienes todavía pagan el terreno
Durante el acto, el gobernador Rolando Figueroa anunció una asistencia adicional para personas cuyo terreno está hipotecado o aún no está cancelado. El objetivo comunicado es permitir que completen ese requisito y luego continúen con el préstamo para construir, utilizando el mismo trámite.
La gacetilla no detalla en forma completa el reglamento, el monto ni las condiciones particulares de ese adicional. Por ese motivo, el anuncio no debe interpretarse como una nueva línea con acceso automático para cualquier propietario de un lote.
La información provincial también presenta distintos totales de adjudicaciones y preaprobaciones en sus apartados. El dato concreto que se puede identificar de manera consistente es la entrega inicial de 300 créditos. El resto corresponde a expedientes que transitan diferentes instancias y no a viviendas ya terminadas.
El alcance territorial y la actividad local
Las primeras aprobaciones alcanzan a familias de quince localidades, entre ellas Neuquén, Centenario, Plottier, Cutral Co, Plaza Huincul, San Patricio del Chañar, Vista Alegre, Zapala y Chos Malal. También se incluyen localidades cordilleranas y del norte provincial.
Para los proveedores y profesionales, la posibilidad de que cada familia elija a quienes ejecutarán su proyecto es un rasgo del esquema. No constituye una licitación provincial ni asegura contratos: cada obra tendrá su documentación, su presupuesto y sus decisiones particulares.
Las cuotas abonadas regresan al Fondo Neuquino para la Vivienda, de acuerdo con la explicación oficial. El próximo avance a seguir será la continuidad de los desembolsos y la resolución de los expedientes pendientes. La entrega del crédito y la finalización de la vivienda deberán seguirse como hitos distintos.